資金力は持続力ではない——1兆ドルが円にできること、できないこと
本稿は英語原文からの翻訳であり、ネイティブスピーカーによる校閲は受けていません。ご指摘を歓迎します。英語原文はこちら →
7月最終週、日本は28年間なかったことをした。米国と共同で円を買ったのだ。ゴールドマン・サックスの試算では、東京にはこれを続けるための約1兆ドルの外貨準備がある。この数字は本物だ。だが、見るべき数字ではない。
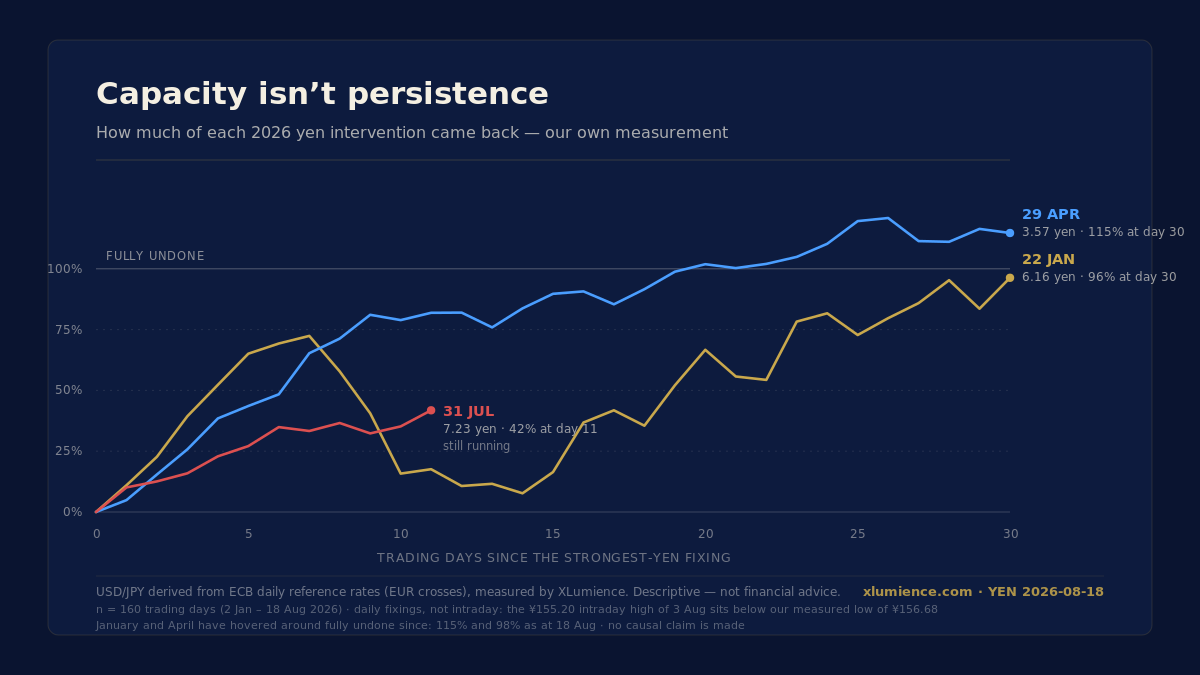
資金力が教えてくれるのは、日本が「何回」介入できるかである。その介入が「保つ」かどうかは何も教えてくれない。後者は測れる問いだ。だから測った。2026年の介入すべてについて、介入前の高値からその後の最も円高となった値まで、そしてその動きがどれだけ戻ったかを。
計測が示すもの
1月——6.16円の動き。その半分は4営業日で戻り、現時点では115%。つまり円は介入前より弱い。4月——3.57円の動き。半分は7営業日で戻り、現時点で98%。どちらの局面もほぼ完全に巻き戻された。
7月は例外だ。ただし懐疑論者が望む方向にではない。7.23円の動きのうち、11営業日で戻ったのは42%。この介入は前の2回よりよく持ちこたえている。持ちこたえていないのは「完全に」という部分だ。
本編で扱っていること
1兆ドルという見出しを生んだ実務上の変更と、それが実際に守っているもの。分かりやすい説明を否定するポジションのデータ。最も強い反論に与えた場所。日本の縛られた金利レバー、9月の日銀会合、そしてその9日前に来るGDP改定。原文の日本語で読んだ、「160円台が『円安すぎ』ではない理由」と題したみずほの分析。そして、XRPを追うデスクがなぜみずほを読むのか。
出典:ECB日次参照レート(EUR/JPY・EUR/USD)2026年1月2日〜8月18日、ドル円の算出と持続力の計測はXLumience;内閣府「四半期別GDP速報 2026年4〜6月期(1次速報、8月17日)」原文;ロイター(8月14日、日銀);ブルームバーグによるCFTCポジションデータ(8月14日);みずほリサーチ(7月29日)日本語原文;エコノミスト誌「When Japan buys yen, it unwinds a dangerous trade」——原文ではなく、崔真淑氏(@masumasu033)による日本語の要約を通じて読んだ。
XLumienceは日次のXRPインテリジェンス(オンチェーン・規制・市場コンテキスト)を、外した予測も含めて透明に記録して公開しています。本稿は記述的分析であり、投資助言ではありません。